

TransferGo: Money Transfer
TransferGo
- 4,5
- 407.00 recensioni
- 5.00M
- Download
- Free
- Prezzo
Screenshot
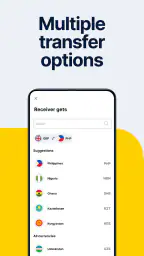
TransferGo: Money Transfer Pro e contro
Pro
- Trasferimenti internazionali rapidi, spesso completati in pochi minuti.
- Interfaccia intuitiva, adatta anche a chi usa il servizio per la prima volta.
- Possibilità di seguire in tempo reale lo stato dell’operazione.
- Supporto per diversi metodi di pagamento e valute.
- Notifiche utili durante le varie fasi del trasferimento.
Contro
- Le commissioni possono variare sensibilmente in base a importo e destinazione.
- Il tasso di cambio applicato potrebbe non essere il più conveniente disponibile.
- Alcune funzioni richiedono la verifica dell’identità e documenti validi.
- I tempi di accredito dipendono dalla banca o dal metodo scelto.
- L’assistenza clienti potrebbe risultare lenta nei periodi di maggiore richiesta.
 Analisi di All-app
Quando devo mandare denaro a una persona che vive in un altro Paese, preferisco evitare passaggi complicati e schermate poco chiare. È proprio in questo tipo di situazione che ho trovato utile TransferGo: Money Transfer: un’app finanziaria di TransferGo pensata per gestire trasferimenti dal telefono, con un’interfaccia abbastanza diretta e un approccio più pratico rispetto alle procedure tradizionali.
L’ho considerata soprattutto dal punto di vista di chi vive in una casa dove lo smartphone può essere condiviso, oppure dove più persone devono coordinarsi per inviare soldi a parenti, amici o collaboratori. In questi casi la velocità conta, ma contano anche i confini: chi sta usando l’app, quale conto è collegato, chi controlla i dati prima dell’invio e come si evita di confermare un’operazione sul dispositivo sbagliato.
Il download è gratuito e l’app appartiene alla categoria della finanza. La valutazione media è di 4,5 su 5, con circa 47 mila valutazioni e oltre 5 milioni di installazioni: numeri che fanno capire che non si tratta di uno strumento di nicchia. La classificazione PEGI 3 la rende adatta a un pubblico generale, ma questo non significa che un minore debba usarla autonomamente per operazioni finanziarie.
Come funziona in una casa con più persone
Lo scenario più realistico, secondo me, è quello di una famiglia o di una coppia in cui una persona deve inviare denaro mentre l’altra prepara i dati del destinatario. Per esempio, posso ricevere da mio fratello il nome del beneficiario e l’importo tramite messaggio, aprire TransferGo sul mio telefono e completare l’operazione senza dover passare da un computer. L’app è comoda quando il trasferimento nasce da una necessità concreta e immediata, non quando voglio gestire un bilancio complesso.
Su un dispositivo personale, la procedura risulta più naturale. Apro l’app, controllo il destinatario, inserisco l’importo e verifico con attenzione il riepilogo prima di procedere. Il punto importante è non trattare il trasferimento come un semplice messaggio: anche se l’esperienza è mobile e veloce, si sta comunque spostando denaro reale.
Su un tablet o su uno smartphone condiviso, invece, la comodità può trasformarsi in una fonte di errori. Non userei un profilo già aperto per far effettuare un’operazione a un’altra persona, soprattutto se il dispositivo viene usato da più membri della famiglia. Prima di consegnarlo, controllerei che l’account attivo sia quello corretto e che nessun dato sensibile resti visibile nella schermata.
Il vantaggio principale in casa è la rapidità organizzativa, non la sostituzione delle regole familiari. L’app aiuta a eseguire il trasferimento, ma non decide chi è autorizzato a farlo, non risolve discussioni su importi e destinatari e non dovrebbe diventare un portafoglio comune senza accordi chiari.
Altri articoli dalla nostra redazione

Instagram decide cosa vediamo: il potere nascosto del feed

Spotify trasforma l’ascolto in abitudine, ma decide sempre più cosa sentiamo

Amazon Alexa sotto pressione: cosa succede quando rete e configurazione cedono

Amazon Music: una comunità discreta, più da ascoltare che da condividere

Zoom Workplace riduce la confusione nelle riunioni da mobile

Sblocca la Personalità del Tuo Telefono con ZEDGE™ Suonerie, Sfondi
Un uso condiviso può funzionare quando un adulto affianca un altro adulto: uno prepara l’operazione, l’altro controlla i dettagli. Io trovo utile leggere ad alta voce il nome del beneficiario e l’importo prima della conferma, specialmente quando si lavora di fretta o quando il telefono passa da una persona all’altra. È un gesto semplice, ma riduce il rischio di inviare denaro al contatto sbagliato.
La configurazione iniziale e i confini dell’account
La prima configurazione va affrontata senza fretta. Non la vedo come una fase da completare mentre qualcuno aspetta con urgenza il trasferimento. Prima di usare l’app per una necessità reale, preferirei capire dove vengono mostrati i dati del profilo, come si seleziona il destinatario e in quale punto compare il riepilogo dell’operazione.
Il confine più importante è quello tra account personale e dispositivo condiviso. Se il telefono appartiene a una sola persona, l’uso è più lineare. Se invece lo smartphone viene utilizzato da partner, figli o genitori, bisogna stabilire chi può aprire l’app e chi può soltanto assistere. Non darei per scontato che una schermata aperta equivalga a un’autorizzazione.
Per questa ragione, eviterei di salvare mentalmente la procedura come una sequenza automatica. Ogni volta controllerei il destinatario e l’importo, anche se sto ripetendo un trasferimento già fatto. Un nome simile, una valuta diversa o una cifra digitata male possono cambiare completamente il risultato.
La versione corrente è la 4.200.0.6 e il requisito minimo indicato è iOS o Android 10, a seconda della piattaforma utilizzata. Prima di installarla su un vecchio telefono di famiglia, verificherei quindi che il sistema operativo sia compatibile. Questo è particolarmente importante per chi recupera uno smartphone precedente per usarlo come dispositivo comune.
La gratuità del download è un punto positivo, ma non la interpreto come garanzia che ogni trasferimento sia privo di costi. Prima di confermare, guarderei sempre il riepilogo mostrato dall’app e distinguerei l’eventuale costo dell’operazione dall’importo che il destinatario dovrebbe ricevere. È una verifica essenziale, soprattutto quando si confronta il servizio con una banca o con un operatore tradizionale.
Coordinare un trasferimento senza confondere le responsabilità
TransferGo è più utile quando una sola persona mantiene il controllo dell’operazione e gli altri collaborano fornendo informazioni. In una famiglia, per esempio, un genitore può ricevere i dati dal figlio universitario che vive all’estero, ricontrollarli e poi effettuare l’invio dal proprio account. Questo flusso è più sicuro rispetto al passaggio casuale del telefono tra varie mani.
Io separerei tre momenti: raccolta dei dati, controllo del riepilogo e autorizzazione finale. Nel primo momento si può usare una conversazione privata per verificare il nome e l’importo. Nel secondo si controllano i dettagli direttamente nell’app. Nel terzo decide solo il titolare dell’account. Questa divisione non è una funzione speciale dell’app, ma un metodo pratico per usarla meglio.
Un altro caso concreto riguarda le spese condivise. Se una persona paga una bolletta o invia denaro a un familiare per conto della casa, l’app può rendere rapido il trasferimento, ma conviene conservare una traccia della motivazione in una nota privata o nella conversazione familiare. In questo modo, dopo qualche settimana, è più semplice capire a cosa serviva l’operazione.
Non userei invece un unico account per una piccola attività familiare senza una procedura interna. Se più persone possono accedere allo stesso profilo, diventa difficile attribuire un’operazione a chi l’ha eseguita. Per un uso professionale più strutturato, sceglierei uno strumento con funzioni contabili e ruoli più adatti, mentre TransferGo mi sembra più indicato per trasferimenti personali gestiti da un titolare.
La mobilità è un vantaggio evidente quando sono fuori casa, ma può diventare un limite se la connessione è instabile o se devo completare il trasferimento in un luogo affollato. In quel caso aspetterei di avere una connessione affidabile e abbastanza privacy per leggere correttamente ogni campo. La fretta è il principale nemico di questo tipo di operazione.
Età, fiducia e uso da parte dei più giovani
La classificazione PEGI 3 comunica che l’app è adatta a un pubblico generale dal punto di vista dei contenuti, non che un bambino debba occuparsi di denaro senza supervisione. Per me questa distinzione è fondamentale. Un ragazzo può osservare come funziona un trasferimento o aiutare a leggere un nome, ma la conferma dovrebbe restare nelle mani di un adulto responsabile.
In una casa con adolescenti, stabilirei regole semplici: niente accesso autonomo all’account di un genitore, nessuna conferma senza rilettura dei dati e nessun trasferimento richiesto tramite messaggi ambigui. L’app non sostituisce il dialogo sulla fiducia. Se un figlio deve ricevere denaro, preferisco concordare prima importo e motivo, invece di lasciare che impari la procedura direttamente su un dispositivo già autenticato.
Lo stesso vale per l’assistenza a una persona anziana. L’interfaccia mobile può essere più comoda di un sito web, ma non darei per scontato che ogni passaggio sia intuitivo al primo tentativo. Aiuterei l’utente a distinguere il proprio account da quello di chi lo sta supportando e lascerei che sia il titolare a verificare i dati finali.
La fiducia deve essere accompagnata da controlli concreti. Prima di inviare denaro a un nuovo destinatario, controllerei che la richiesta provenga davvero dalla persona conosciuta. Un messaggio urgente o insolito merita una telefonata di verifica, anche se il nome visualizzato nell’app sembra corretto. Nessun servizio di trasferimento può eliminare il rischio di una richiesta fraudolenta ricevuta fuori dall’app.
Questa è una delle situazioni in cui sceglierei un’alternativa: se l’utente non riesce a leggere bene i dettagli sullo schermo, non ha familiarità con le procedure digitali o non può gestire in autonomia le credenziali, un servizio assistito di persona può essere più adatto. La comodità di TransferGo non compensa una configurazione familiare poco chiara.
Confronto con banca, contanti e altre app
Rispetto a un bonifico bancario tradizionale, TransferGo mi sembra più orientato all’azione rapida da smartphone. Non devo necessariamente aprire il portale della banca e cercare tra molte funzioni diverse. Questa semplicità è utile quando il mio obiettivo è un trasferimento specifico, soprattutto verso una persona che vive oltre confine.
La banca, però, può restare preferibile per chi vuole concentrare nello stesso ambiente conto corrente, movimenti, pagamenti ricorrenti e gestione finanziaria quotidiana. Se già controllo tutto dal mio istituto e il trasferimento che devo fare è occasionale, potrei non avere motivo di aggiungere un’app separata.
Rispetto al contante, il vantaggio è evidente per chi deve inviare denaro a distanza. Non devo consegnare fisicamente la somma e posso gestire l’operazione mentre sono in viaggio o al lavoro. Il contante rimane però più semplice in situazioni locali e immediate, dove destinatario e mittente si trovano nello stesso luogo e non serve una procedura digitale.
Le altre app di trasferimento possono offrire esperienze simili, quindi non sceglierei automaticamente TransferGo solo perché è gratuito da installare. Confronterei il costo effettivo mostrato prima della conferma, il tasso applicato alla conversione quando pertinente, la comodità per il Paese del destinatario e la facilità con cui entrambe le persone riescono a seguire l’operazione.
Il mio criterio sarebbe pratico: per trasferimenti internazionali occasionali, apprezzo un’app specializzata e mobile; per la gestione completa delle finanze, preferisco l’ambiente bancario; per piccoli prestiti tra persone vicine, spesso basta un metodo locale già conosciuto. TransferGo ha senso quando la distanza rende scomode le alternative.
Dettagli da controllare prima di premere conferma
Il primo controllo riguarda il destinatario. Non mi fermerei al nome visualizzato, perché persone diverse possono avere nomi simili e un contatto salvato male può creare confusione. Verificherei i dati richiesti dalla schermata e confronterei il riepilogo con le informazioni ricevute.
Il secondo controllo riguarda l’importo. Quando si trasferisce denaro tra valute o si ragiona in fretta, è facile confondere quanto si vuole inviare con quanto dovrebbe arrivare. Leggere entrambe le cifre, quando vengono mostrate, è più utile che concentrarsi soltanto sul numero digitato all’inizio.
Il terzo controllo riguarda il costo complessivo. Prima dell’autorizzazione finale, guarderei l’eventuale commissione e il risultato della conversione. Questo passaggio è importante perché il prezzo reale di un trasferimento non coincide necessariamente con il semplice importo inserito.
Un suggerimento meno ovvio è non fare il primo trasferimento urgente in un momento di emergenza familiare. Se so già che dovrò inviare denaro all’estero, installerei l’app in anticipo, completerei la configurazione con calma e capirei il percorso fino alla schermata di riepilogo senza confermare nulla. Così, quando servirà davvero, avrò meno probabilità di saltare un controllo.
Un altro accorgimento riguarda le notifiche e la privacy del dispositivo. Su uno smartphone condiviso, eviterei di lasciare in bella vista messaggi contenenti importi o informazioni del destinatario. Non è necessario inventare procedure complicate: basta usare il proprio telefono quando possibile e bloccare lo schermo prima di passarlo a un’altra persona.
Quando la rapidità aiuta e quando diventa un limite
La promessa di un trasferimento semplice e veloce è credibile soprattutto per l’utente che conosce già il destinatario e sa quale importo deve inviare. In questo contesto, il percorso mobile riduce la frizione e rende più naturale agire subito. È il motivo per cui la consiglierei a chi manda con una certa regolarità denaro a familiari o conoscenti in altri Paesi.
Non la consiglierei con la stessa convinzione a chi deve gestire molte operazioni, riconciliare spese, assegnare permessi a più collaboratori o produrre una contabilità dettagliata. In quel caso una piattaforma bancaria o gestionale più completa potrebbe essere una scelta migliore, anche se meno immediata.
Un limite pratico è che la semplicità può far sembrare l’operazione meno importante di quanto sia. L’interfaccia essenziale è un pregio quando so cosa sto facendo, ma un rischio quando qualcuno usa il telefono di un’altra persona o segue istruzioni ricevute da un contatto sospetto. Per questo non confonderei mai velocità con sicurezza automatica.
La presenza di circa 407 recensioni testuali insieme alle numerose valutazioni suggerisce che molti utenti hanno lasciato un’esperienza dettagliata, ma io non baserei la scelta soltanto sul punteggio medio. In finanza, la qualità percepita dipende molto dal Paese, dalla valuta, dal destinatario e dal tipo di trasferimento. Il mio consiglio è simulare il percorso e leggere il riepilogo prima di impegnarsi.
La mia conclusione per l’uso domestico
Dopo averla valutata come strumento per la casa, considero TransferGo una soluzione valida per chi vuole inviare denaro dal telefono senza trasformare ogni operazione in una visita alla banca. La sua forza è la combinazione tra accesso mobile, percorso focalizzato e disponibilità gratuita al download. Per una famiglia con parenti all’estero, può diventare un punto pratico per coordinare trasferimenti personali.
La userei però con un account individuale, su un dispositivo controllato dal titolare e con una regola fissa: nessuna conferma senza verificare destinatario, importo e riepilogo. In una casa con più persone, questa disciplina conta più della rapidità dell’app. Il fatto che sia classificata PEGI 3 non cambia la responsabilità legata alle operazioni finanziarie.
Il rilascio risale all’8 marzo 2017, mentre la versione corrente è 4.200.0.6: la considero quindi un’app ormai inserita nel panorama dei trasferimenti mobili, ma controllerei sempre la compatibilità del telefono prima di installarla su un dispositivo anziano. Il requisito minimo di iOS o Android 10 può essere decisivo per uno smartphone condiviso recuperato in famiglia.
La mia raccomandazione finale è positiva per trasferimenti personali, soprattutto quando la distanza rende scomodi contanti e procedure bancarie tradizionali. La sceglierei per aiutare un familiare, mandare denaro a una persona conosciuta o gestire una necessità concreta mentre sono fuori casa. La eviterei invece come sistema principale per contabilità, autorizzazioni multiple o uso autonomo da parte di minori.
In breve, TransferGo: Money Transfer funziona meglio quando la tecnologia resta semplice ma le decisioni rimangono attente. Se mantengo chiaro il confine tra chi prepara i dati e chi autorizza l’invio, l’app può rendere molto più ordinaria una procedura che spesso sembra complicata. Se invece cerco un conto completo o un ambiente per più utenti con ruoli separati, guarderei altrove.
Domande frequenti
Che cos’è TransferGo: Money Transfer e come funziona?
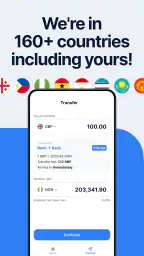
TransferGo è un’applicazione per inviare denaro a livello internazionale direttamente dallo smartphone. Dopo aver creato un account e verificato la propria identità, si sceglie il Paese di destinazione, si inserisce l’importo e si seleziona il metodo di pagamento. L’app mostra in anticipo il tasso di cambio, le commissioni applicate e l’importo che riceverà il destinatario.
TransferGo è sicuro per inviare denaro all’estero?
L’app utilizza procedure di verifica dell’identità e sistemi di sicurezza progettati per proteggere account, pagamenti e dati personali. Durante la configurazione potrebbe essere richiesto un documento ufficiale o un controllo aggiuntivo, soprattutto per rispettare le normative finanziarie. Prima di confermare un trasferimento, è comunque consigliabile controllare attentamente i dati del beneficiario e non condividere mai password o codici di accesso.
Quanto costa trasferire denaro con TransferGo?
Il costo dipende dall’importo, dal Paese di destinazione, dalla valuta scelta, dalla velocità di consegna e dal metodo di pagamento utilizzato. TransferGo normalmente mostra commissione, tasso di cambio e totale da pagare prima della conferma, permettendo di valutare l’operazione senza procedere alla cieca. Le tariffe possono cambiare, quindi è importante verificare sempre il riepilogo aggiornato nell’app.
Quanto tempo impiega un trasferimento TransferGo ad arrivare?
I tempi variano in base alla tratta, alla modalità selezionata, agli orari bancari e ai controlli necessari. Alcuni trasferimenti possono arrivare rapidamente, mentre altri richiedono più tempo se vengono inviati durante weekend, festività o verso banche con procedure differenti. L’app indica generalmente una stima della consegna prima dell’invio e consente di seguire lo stato dell’operazione.
Quali documenti e metodi di pagamento sono necessari per usare TransferGo?
Per utilizzare il servizio è necessario registrare un account con dati personali validi e, in alcuni casi, completare la verifica dell’identità tramite documento ufficiale e informazioni aggiuntive. Il metodo di pagamento disponibile può dipendere dal Paese e dalla valuta: potrebbero essere supportati conto bancario, carta o altre opzioni locali. Prima di iniziare, conviene verificare nell’app i requisiti specifici della propria area.


